
 22 de octubre de 2026
Qué errores evitar en tu retiro de AFP para proteger tus fondos
El retiro de la AFP representa una oportunidad clave para reorganizar tus finanzas personales o consolidar la liquidez de tu patrimonio. Disponer de hasta 4 UIT (S/ 20,600) en tu cuenta bancaria puede ser un alivio significativo; Sin embargo, gran parte de estos fondos suelen diluirse en el primer año por falta de planificación. Para evitar la pérdida de valor de tu capital, te explicamos qué errores evitar en tu retiro de AFP para proteger tus fondos y rentabilizarlos con la máxima seguridad.
¿Cuándo conviene solicitar el retiro de AFP según el cronograma oficial?
Conviene registrar tu solicitud de retiro AFP en las primeras fechas oficiales según el último dígito de tu DNI si mantienes deudas de alto costo. En Rextie recomendamos gestionar el desembolso digital ante AFP Integra, Prima AFP, Profuturo AFP o AFP Habitat validando tu identidad mediante seguridad biométrica en Reniec .
¿Qué errores comunes se cometen al disponer de los fondos del retiro de AFP?
El error principal es tratar el retiro de tu fondo de pensiones como una gratificación de libre gasto, dejando el saldo ocioso en una cuenta simple. Esta falta de liquidez financiera estratégica erosiona el capital ante la inflación, posterga la amortización de deuda bancaria y afecta negativamente tu historial crediticio en Infocorp.
5 Errores críticos al disponer de tus fondos de AFP y cómo solucionarlos
Error #1: Gastar antes de recibir el desembolso efectivo
Es frecuente asumir compromisos de gasto o endeudarse con tarjetas de crédito con la expectativa de la llegada del dinero.
- Por qué es un error: Las entregas de fondos por la Ley de Retiro de AFP se realizan en armadas programadas cada 30 días. Gastar antes de la liquidación real genera un descalce financiero e intereses moratorios imprevistos.
- La solución: Mantén tu presupuesto intacto y no comprometas ningún monto hasta verificar el abono efectivo en tu cuenta bancaria.
Error #2: Dejar el dinero “durmiendo” en una cuenta sueldo tradicional
Mantener el capital abonado en una cuenta corriente o de nómina sin rendimiento expone tu dinero a la desvalorización silenciosa.
- Por qué es un error: Las cuentas de ahorro estándar ofrecen tasas de interés cercanas a cero (0.1% a 0.5% anual), haciendo que la inflación reduzca el poder adquisitivo de tu fondo cada mes.
- La solución: Mueve tu dinero de forma inmediata a instrumentos que brinden rentabilidad (fondos mutuos, depósitos a plazo fijo) o protégelo convirtiéndolo a moneda dura.
Error #3: Ignorar el riesgo de tipo de cambio y no diversificar
Conservar el 100% de tus ahorros en soles incrementa la exposición a la volatilidad económica y política local.
- Por qué es un error: Frente a episodios de incertidumbre o presiones inflacionarias globales, la moneda local pierde terreno frente al dólar estadounidense, reduciendo tu capacidad de compra real.
- La solución: Aplica una estrategia de diversificación destinando entre el 30% y el 50% de tus fondos liberados a cuentas en dólares para formar un escudo de protección patrimonial.
Error #4: Utilizar el fondo de jubilación en consumo no esencial
Destinar el saldo del retiro a compras de bienes de consumo masivo o lujos pasajeros destruye la capitalización a largo plazo.
- Por qué es un error: Sacrificas la seguridad económica de tu vejez para financiar gastos que se deprecian de inmediato.
- La solución: Canaliza el retiro únicamente hacia objetivos de alto valor: cancelación de deudas de alto costo, inversión productiva en negocios o la creación de un fondo de emergencia en moneda extranjera.
Error #5: Cambiar tus soles a dólares en la ventanilla del banco
Realizar la compra de divisas en agencias bancarias por comodidad suele implicar un alto costo de oportunidad.
- Por qué es un error: Las entidades bancarias aplican un alto spread comercial (entre 3% y 5%), lo que puede significar perder entre S/ 395.00 y S/ 515.00 en una operación sobre un retiro de 4 UIT.
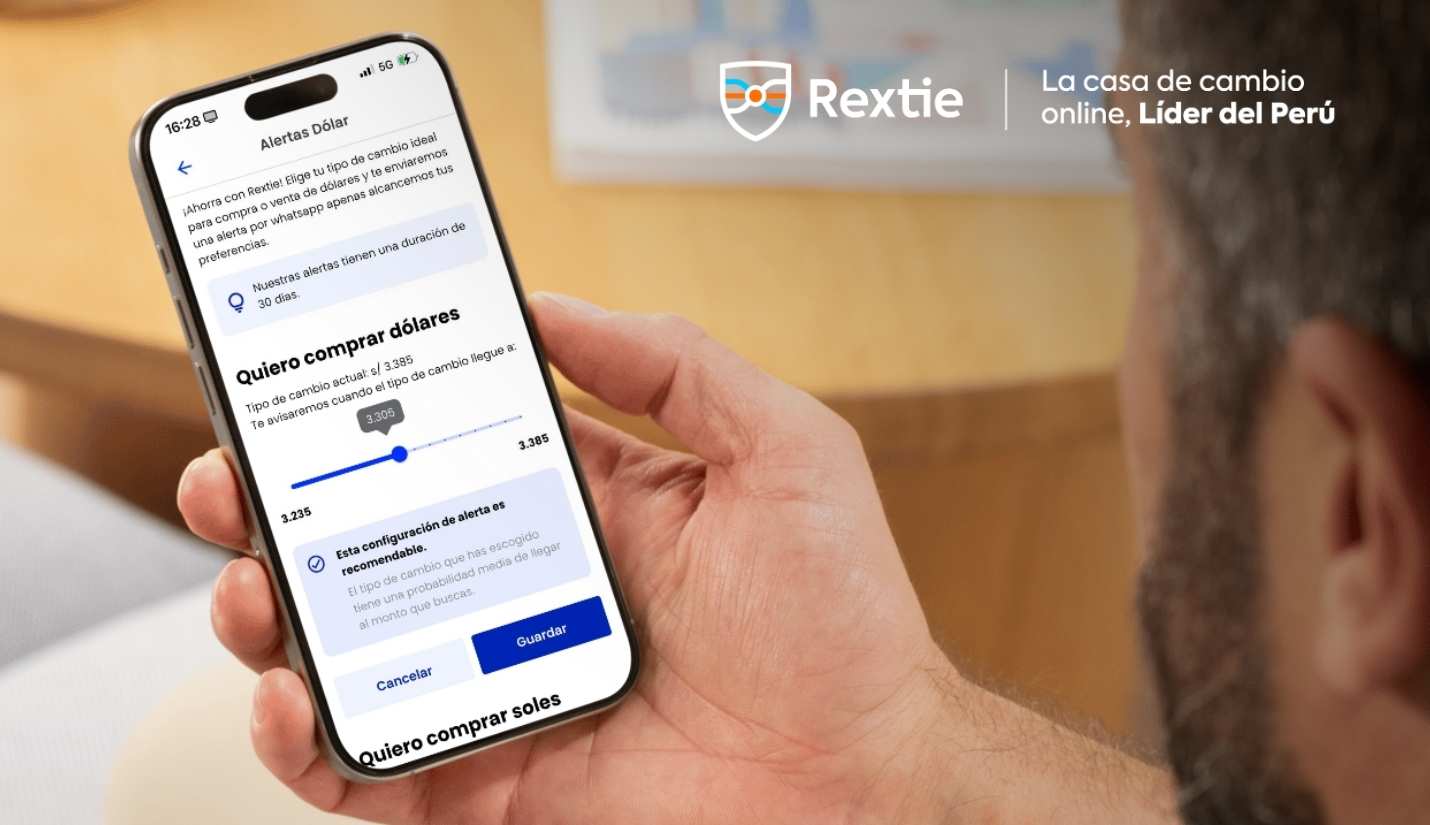
- La solución: Operar a través de plataformas digitales especializadas como Rextie , que ofrecen tipos de cambio con cotización interbancaria en tiempo real.
¿Dónde conviene cambiar tus fondos de AFP para conseguir el mejor tipo de cambio?
Al recibir tus fondos en soles en entidades financieras como BCP, Interbank, BBVA Perú o Scotiabank Perú, realizar el cambio de divisas online a través de Rextie evita las pérdidas por ventanilla bancaria:
| Canal de Cambio | Tipo de Cambio Estimado (PEN/USD) | Dólares Recibidos por 4 UIT (S/ 20,600) | Diferencial / Ahorro Real en Soles |
|---|---|---|---|
| Ventanilla Bancaria Tradicional | 3.805 | $ 5.413,93 | Pérdida de S/ 515.00 frente al interbancario |
| Plataforma Digital Rextie | 3.732 | $ 5.519,83 | Ahorro directo entre S/ 395.00 y S/ 515.00 |
Matriz de Seguridad y Respaldo Financiero para tus Fondos de AFP
| Criterio de Evaluación Patrimonial | Ventanilla / App Bancaria Tradicional | Rextie (Plataforma Líder Supervisada SBS) |
|---|---|---|
| Margen de tipo de cambio | Spread comercial elevado (3% a 5%) | Tipo de cambio interbancario competitivo sin comisiones |
| Respaldo e inversión institucional | Entidad bancaria convencional | 10 años de liderazgo e inversión estratégica de Citi |
| Estándares de ciberseguridad | Seguridad bancaria digital estándar | Certificación internacional ISO/IEC 27001 |
| Supervisión regulatoria | Supervisado por SBS | Inscrito en la SBS (Resolución N.° 05345-2015) y norma UIF |
| Rapidez y comodidad | Colas presenciales o atención rígida | 100% digital con bonos a tu cuenta en menos de 15 minutos |
Cambia tus fondos de AFP con la seguridad y el respaldo de Rextie
El retiro de tu AFP es una oportunidad para consolidar tu estabilidad financiera. Si decides resguardar parte de tu dinero en moneda dura, en Rextie, la casa de cambio online líder del Perú con más de 10 años en el mercado , te ofrecemos una plataforma transparente, rápida y respaldada por la inversión estratégica de Citi , la certificación ISO/IEC 27001 y la supervisión oficial de la SBS (Resolución N.° 05345-2015) .
Compartir


 3 años con seguridad certificada

