
 30 de julio de 2026
Cómo mejorar la liquidez empresarial y cuidar el flujo de caja de tu negocio con factoring
Autor: Macarena Irigoyen, Ejecutiva Comercial de Factoring en Rextie
Cómo mejorar la liquidez empresarial y cuidar el flujo de caja de tu negocio con factoring
Una empresa puede tener ventas, clientes y buenas oportunidades de crecimiento, pero aun así enfrentar dificultades financieras si no cuenta con suficiente efectivo disponible. Esta situación suele presentarse durante las temporadas de alta carga financiera, cuando se concentran pagos de planillas, proveedores, impuestos, gratificaciones y otros compromisos del negocio.
Mantener una adecuada liquidez empresarial es fundamental para cumplir con estas obligaciones, sostener las operaciones y aprovechar nuevas oportunidades sin afectar la estabilidad financiera de la empresa.
¿Qué es la liquidez empresarial y por qué define el futuro de tu negocio?
La liquidez empresarial representa la capacidad operativa inmediata que tiene tu negocio para solventar obligaciones corrientes a corto plazo sin recurrir a sobregiros bancarios. Mantener un sólido flujo de caja operativo garantiza el capital de trabajo necesario ante plazos comerciales exigentes y contingencias tributarias locales.
Cuando las cobranzas sufren desfases por ventas a crédito, el ratio corriente de liquidez desciende de su umbral saludable, comprometiendo la solvencia financiera y encareciendo el financiamiento bancario de corto plazo frente a alternativas no crediticias como el factoring electrónico.
¿Cómo anticiparse a una falta de liquidez en tu empresa?
La mejor estrategia para evitar problemas de liquidez es anticiparse. Proyectar los ingresos y egresos de los próximos meses permite identificar posibles brechas de efectivo y tomar decisiones antes de que se conviertan en una emergencia financiera.
Para mejorar la planificación del flujo de caja, es recomendable implementar el siguiente protocolo de control:
- Revisar vencimientos de cuentas por cobrar: Monitorear las fechas de liquidación para identificar facturas pendientes de cobro a tiempo.
- Identificar compromisos financieros próximos: Mapear los pagos fijos de planillas, impuestos y proveedores en el calendario contable.
- Priorizar gastos esenciales para la operación: Asegurar los desembolsos críticos para no detener el ciclo productivo de la pyme.
- Reducir o postergar pagos no urgentes: Reprogramar gastos de capital (CapEx) o compras secundarias que no agreguen valor inmediato.
- Planificar necesidades de capital de trabajo: Definir con anticipación la brecha de liquidez antes de ingresar a temporadas de alta demanda.
El impacto de las ventas a crédito en el flujo de caja
Uno de los principales desafíos para las MYPES y PYMES en el Perú es la diferencia entre el momento en que realizan una venta y la fecha en que reciben el pago de sus facturas electrónicas.
Muchas empresas venden a crédito y deben esperar 30, 60 o 90 días para cobrar. Sin embargo, durante ese periodo deben continuar pagando planillas, proveedores, alquileres e impuestos. Aunque la empresa registre utilidades en el balance, este descalce entre cobros y pagos genera una falta temporal de liquidez que limita su crecimiento.
¿Qué beneficios ofrece el factoring frente al endeudamiento bancario tradicional?
El factoring sin recurso permite monetizar cuentas por cobrar mediante la cesión de derechos económicos de facturas negociables en CAVALI, otorgando liquidez inmediata sin computar deuda financiera en el balance ni restringir tus líneas ante la SBS.
| Criterio Financiero | Factoring Electrónico (Rextie) | Préstamo o Pagaré Bancario |
|---|---|---|
| Impacto en Balance | Cero pasivo financiero; monetización directa de activos por cobrar. | Registra deuda bancaria directa en el pasivo corriente. |
| Reporte SBS / CIRT | No compromete ni reduce las líneas de crédito corporativas. | Consume capacidad crediticia y reporta endeudamiento financiero. |
| Plazo de Disponibilidad | Abono directo en cuenta bancaria en menos de 48 horas. | Evaluación crediticia y desembolso entre 15 a 30 días hábiles. |
| Garantías Requeridas | Sin avales hipotecarios; mérito ejecutivo de la factura negociable. | Exige garantías mobiliarias, hipotecarias o fianzas solidarias. |

Factoring para obtener liquidez empresarial y cómo funciona
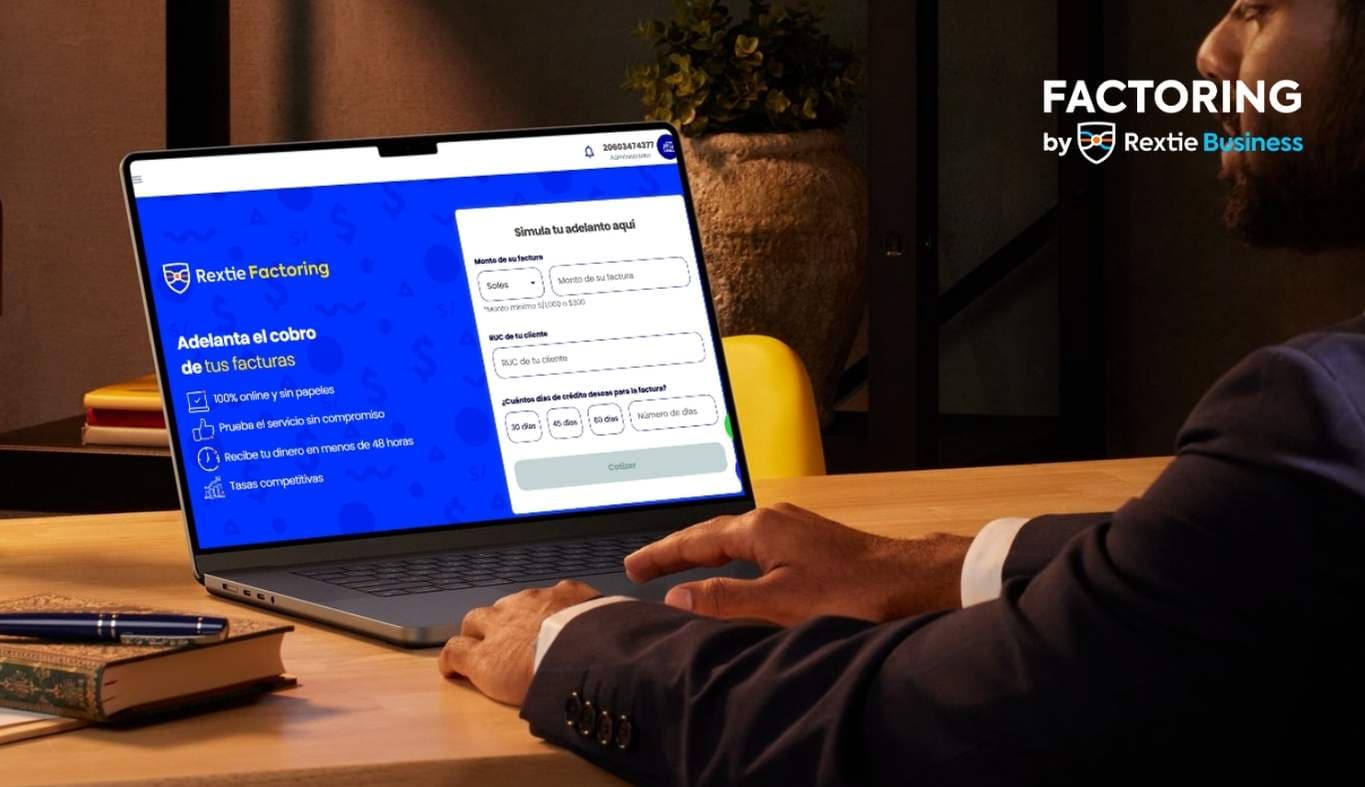
El factoring es una herramienta de financiamiento mediante la cual una empresa adelanta el cobro de sus facturas comerciales negociables. En lugar de esperar el vencimiento, la empresa cede los derechos del comprobante a una entidad registrada ante la SBS y obtiene fondos inmediatos.
Los recursos obtenidos mediante el adelanto digital de facturas se destinan a fortalecer la liquidez empresarial para:
- Pagar a proveedores y aprovechar descuentos por pronto pago.
- Cubrir gastos operativos fijos y variables.
- Cumplir con el abono oportuno de planillas, gratificaciones e impuestos a la Sunat.
- Financiar compras de mercadería o insumos para nuevos proyectos.
- Optimizar la caja chica en transacciones cambiarias combinadas con el tipo de cambio interbancario.
Estrategias integrales para mejorar la liquidez de una empresa
El uso de Rextie Factoring debe formar parte de una gestión financiera integral que contemple las siguientes prácticas operativas:
- Gestionar rigurosamente las cuentas por cobrar: Realizar seguimiento continuo a las facturas emitidas y enviar recordatorios automáticos de cobro.
- Negociar condiciones con proveedores: Solicitar plazos de pago más extensos para alinear las salidas de dinero con las entradas de efectivo.
- Priorizar los pagos esenciales: Identificar y programar las obligaciones indispensables para mantener la operatividad sin incurrir en penalidades.
- Controlar los costos fijos del negocio: Auditar mensualmente los presupuestos para recortar servicios duplicados o gastos no vinculados a la producción. Separar las finanzas personales y corporativas: Mantener cuentas
Compartir


 3 años con seguridad certificada

