
 20 de noviembre de 2025
¿Conviene cambiar tu CTS a dólares este 2025 según los analistas?
Con la promulgación de la Ley N.º 32322, que libera el 100% de la CTS hasta el 31 de diciembre de 2026, miles de peruanos se enfrentan nuevamente a una decisión financiera clave este 2025: ¿mantengo mi dinero en mi cuenta CTS, lo retiro para pagar deudas o lo cambio a dólares para protegerlo?
Si estás pensando en mover tus fondos, aquí analizamos el panorama económico actual, las proyecciones del precio del dólar y qué recomiendan los expertos para tu dinero.
El Escenario Económico 2025: ¿Qué pasa con el Dólar?
Para decidir si cambiar tu CTS a dólares es buena idea, primero debemos mirar la tendencia. Según la última Encuesta de Expectativas Macroeconómicas del BCRP, el mercado ha ajustado sus proyecciones:
- Cierre 2025: Los analistas económicos y el sistema financiero proyectan un tipo de cambio entre S/ 3.40 y S/ 3.50.
- ¿Por qué baja? La debilidad global del dólar (impulsada por posibles recortes de tasas de la Reserva Federal de EE.UU. o FED) y la fortaleza del Sol peruano (gracias a un superávit comercial récord y altos precios del cobre) están manteniendo al dólar estable o accesible en comparación con años anteriores.
Sin embargo, otras entidades como el BBVA Research mantienen un rango un poco más conservador hacia el alza, situando el cierre entre S/ 3.65 y S/ 3.75 dependiendo de la volatilidad política pre-electoral.
¿Por qué conviene cambiar tu CTS a dólares este 2025?
Cambiar tu CTS a dólares en 2025 conviene principalmente si buscas cobertura cambiaria frente a la volatilidad de la divisa o diversificar tu capital. La disponibilidad del 100% de la CTS te permite protegerte del riesgo inflacionario evitando el amplio spread bancario, al cambiar de forma segura con casas de cambio digitales reguladas por la SBS.
Soles vs. Dólares: ¿Qué me conviene más?
No existe una respuesta única, pero sí una estrategia para cada perfil. Aquí los escenarios que plantean los especialistas:
Escenario A: Tus gastos y metas son 100% en Soles
Si vives en Perú, ganas en soles y tus planes a corto plazo (pagar la tarjeta, comprar electrodomésticos) son en moneda local, mantener tu CTS en soles podría ser más rentable.
- La razón: Las tasas de interés para ahorros en soles suelen ser superiores (4% – 7%) a las de dólares, compensando la inflación local.
Escenario B: Tienes deudas en dólares o planes de viaje
Si tienes una hipoteca en dólares, planeas viajar al extranjero o importar productos, este es un momento ideal para comprar dólares.
- La razón: Con el tipo de cambio cotizando en niveles competitivos, tu CTS en soles tiene mayor poder de compra. Aprovechar esta cotización para cancelar deudas en divisa extranjera es una jugada financiera inteligente.
Escenario C: Buscas diversificar y protegerte a largo plazo
Si no necesitas el dinero hoy y quieres un “seguro” contra la incertidumbre política de cara a las elecciones de 2026, pasar una parte de tu CTS a dólares es recomendable.
- La razón: El dólar históricamente funciona como refugio. Aunque hoy esté estable, la volatilidad electoral futura podría empujarlo al alza nuevamente. Tener un portafolio mixto (ej. 50% soles, 50% dólares) reduce tu riesgo.
Tres errores a evitar al retirar tu CTS
- Gastarlo en consumo hormiga: La CTS es un seguro de desempleo. Si la retiras, intenta que sea para inversión o prepago de deudas caras, no para gastos corrientes.
- Cambiar en la calle: La inseguridad y el riesgo de billetes falsos no valen la pena por unos céntimos de diferencia.
- Ignorar el Spread Cambiario: Muchos bancos ofrecen un tipo de cambio poco competitivo en ventanilla. Al cambiar montos grandes (como una CTS completa), la diferencia entre el banco y una casa de cambio digital puede significar cientos de soles de ahorro.
¿En qué casos te conviene mantener tus fondos en soles o pasarlos a dólares?
La decisión patrimonial sobre tu Compensación por Tiempo de Servicios (CTS) debe responder a la temporalidad de tus objetivos financieros y a tu estructura de gastos:
| Criterio Financiero | Mantener Fondos en Soles (PEN) | Cambiar Fondos a Dólares (USD) | Cambio Digital Seguro con Rextie |
|---|---|---|---|
| Objetivo Principal | Gastos corrientes locales y pago de deudas inmediatas en soles. | Blindaje de capital frente a la inflación y compromisos en dólares. | Obtener el tipo de cambio real sin perder dinero en el spread bancario. |
| Instrumento Recomendado | Depósito a plazo fijo con TREA competitiva en soles. | Certificado bancario en moneda extranjera o ahorro en dólares. | Cambio online directo a tus cuentas bancarias locales. |
| Cobertura y Seguridad | Protección mediante el Fondo de Seguro de Depósitos (FSD). | Protección FSD en entidades supervisadas por la SBS. | Entidad regulada por la SBS, respaldada por Citi y certificada con ISO 27001. |
Conclusión: ¿Cambio o no cambio?
Si tu perfil es conservador o tienes compromisos en moneda extranjera, el 2025 ofrece una ventana de oportunidad con un dólar accesible. La clave es no dejar el dinero “durmiendo” en una cuenta que no rinde intereses.
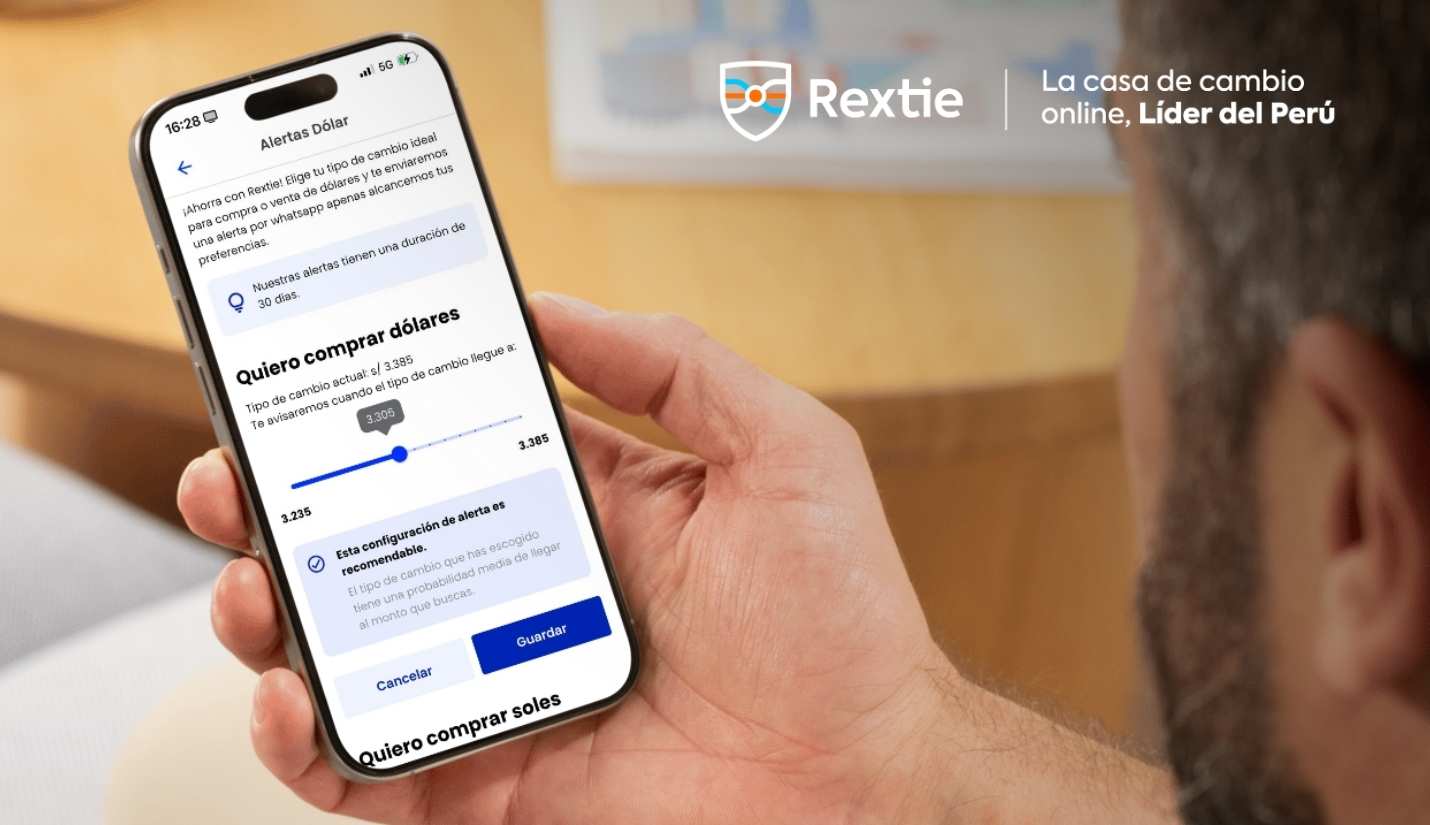
¿Decidiste pasar tus ahorros a dólares? No pierdas dinero en el camino. Cambia tu CTS con el tipo de cambio más competitivo del Perú en Rextie. Seguridad, rapidez y el mejor precio desde tu celular.
👉 Cotiza tu cambio aquí y maximiza tu CTS
Compartir


 3 años con seguridad certificada

