
 22 de febrero de 2024
Qué es el open banking y cómo funciona en Perú
Autor: Marisol Quiñones, Chief Marketing Officer de Rextie
El open banking es un modelo donde los bancos comparten información transaccional con entidades fintech mediante una API bancaria abierta y bajo tu consentimiento expreso. En el Perú, este ecosistema avanza bajo la supervisión de la Superintendencia de Banca, Seguros y AFP (SBS) y los lineamientos del Banco Central de Reserva del Perú (BCRP). Con más de 10 años liderando el sector fintech en el país, más de $6,000 millones de dólares cambiados y el respaldo estratégico de Citi, Rextie aplica estos estándares para ofrecer operaciones seguras, ágiles y con el mejor tipo de cambio.
¿Qué es el open banking y cómo funciona exactamente la banca abierta?
El open banking es un modelo operativo que permite el intercambio seguro de datos financieros entre entidades bancarias y plataformas fintech autorizadas a través de una API bancaria abierta. Su función es otorgarte el control total de tu información para agilizar pagos, automatizar la conciliación contable y acceder a un tipo de cambio competitivo con abono inmediato.
¿Por qué el open banking es seguro y cómo se protegen tus datos bancarios?
El sistema implementa criptografía de extremo a extremo, autenticación reinforced y tokenización de datos. En plataformas como Rextie, registradas ante la SBS y certificadas bajo la norma internacional ISO 27001 con el respaldo de Citi, tus transacciones se gestionan bajo estándares globales sin exposición de credenciales.
¿En qué se diferencia el open banking del invisible banking?
La diferencia radica en la interfaz: el open banking requiere que autorices de forma explícita el acceso a tus datos mediante una API bancaria abierta, mientras que el invisible banking ejecuta cobros y transferencias automatizadas en el backend de servicios cotidianos sin mostrar pantallas de pago visibles.
Beneficios del open banking
El open banking ofrece una serie de ventajas, tanto para los usuarios como para las instituciones financieras. Entre los principales beneficios se encuentran:
Mayor innovación
Al permitir que terceros accedan a los datos bancarios y finanzas de los usuarios, se estimula la creación de nuevas plataformas y servicios financieros disruptivos. Esto se traduce en una experiencia más personalizada y eficiente para los clientes.
Mejor experiencia del usuario
Con el open banking, los usuarios pueden acceder a una amplia gama de servicios financieros desde una única plataforma, lo que simplifica y agiliza la gestión de sus finanzas. Además, al tener un mayor control sobre sus datos, pueden tomar decisiones más informadas y mejorar su bienestar financiero.
Competencia y transparencia
Al fomentar la competencia entre los proveedores de servicios financieros, el open banking lleva a una mayor transparencia en los precios y condiciones de los productos bancarios. Esto beneficia a los usuarios al ofrecerles más opciones y mejores ofertas.
Open banking: ejemplos más comunes
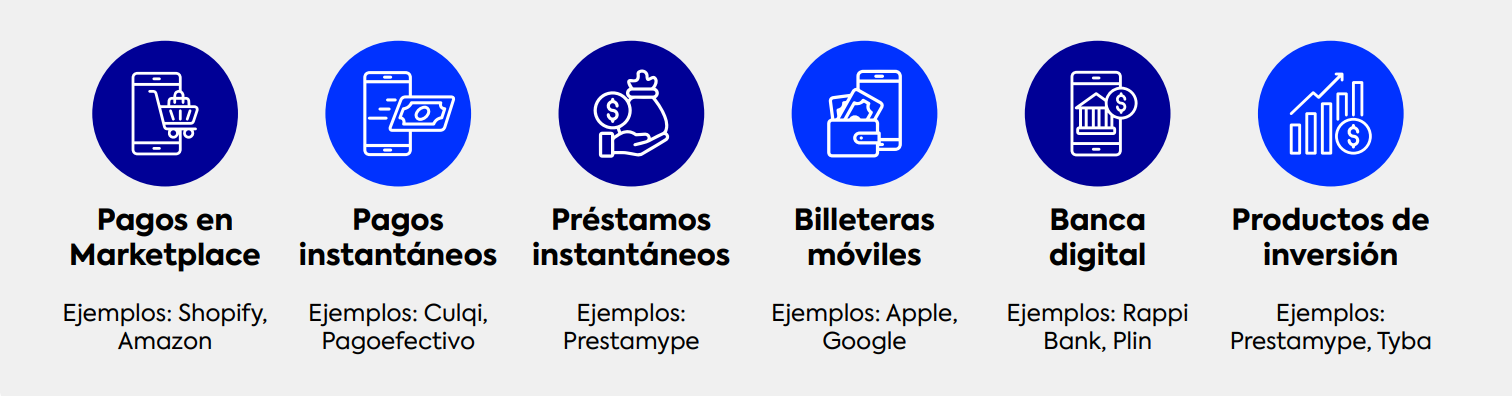
Un ejemplo clásico de banca abierta es la posibilidad de vincular diferentes cuentas bancarias en una sola aplicación, como Plin. Es decir, un usuario puede conectar su cuenta corriente, tarjetas de crédito y cuentas de inversión en una aplicación de gestión financiera personal, lo que le permite realizar un seguimiento de todos sus activos y pasivos en un solo lugar.
Otro ejemplo es el uso de servicios de pago de terceros al realizar compras en línea, como Culqui o PagoEfectivo. En lugar de introducir los detalles de la tarjeta de crédito en cada sitio web, el usuario puede autorizar un servicio de pago de terceros para realizar la transacción en su nombre, lo que agiliza el proceso y aumenta la seguridad.
¿Cómo impacta el open banking en el cambio de divisas y las transferencias interbancarias?
La integración de cuentas bancarias vía APIs optimiza el cambio de divisas online y reduce la fricción en transferencias entre soles y dólares, mitigando el riesgo cambiario en operaciones corporativas y personales:
| Variable de Operación | Banca Tradicional (Silos Cerrados) | Ecosistema Open Banking / Fintech (Modelo Rextie) |
|---|---|---|
| Validación de Cuentas | Digitación manual de Código CCI con riesgo de error operativo. | Verificación instantánea y automatizada mediante API bancaria abierta. |
| Spread Cambiario | Sobrecosto bancario elevado de hasta 2.5% a 3.8% en ventanilla. | Tipo de cambio interbancario optimizado con márgenes ajustados y transparentes. |
| Tiempo de Liquidación | Horas de espera o liquidación diferida en ventanilla. | Abono promedio inferior a 15 minutos vía transferencias interbancarias inmediatas (CCE). |
| Seguridad y Respaldo | Seguridad patrimonial basada en la red física tradicional. | Protección con certificación ISO 27001, registro SBS y respaldo institucional de Citi. |
| Conciliación Contable | Descarga manual de extractos bancarios al cierre de mes. | Conciliación bancaria automatizada para optimizar el flujo de caja empresarial. |
¿Qué es el invisible banking?
Mientras que el open banking se centra en la transparencia y el acceso a los datos financieros, el invisible banking trata de simplificar y automatizar las operaciones financieras al máximo, hasta el punto de que prácticamente no se perciban.
Este concepto se basa en la idea de que las transacciones financieras se llevan a cabo de forma fluida y sin intervención activa por parte del usuario. Esto puede incluir pagos automáticos, suscripciones que se renuevan automáticamente y recomendaciones de productos financieros personalizados, todo ello impulsado por algoritmos y aprendizaje automático.
Ejemplos de invisible banking
Un ejemplo de invisible banking es la configuración de pagos automáticos para facturas recurrentes, como el alquiler, los servicios públicos o las suscripciones a servicios de streaming. Una vez configurados, estos pagos se realizan de forma automática en las fechas de vencimiento correspondientes, sin que el usuario tenga que intervenir manualmente cada vez.
Otro ejemplo es el uso de algoritmos para analizar los patrones de gasto del usuario y ofrecer recomendaciones personalizadas para ahorrar o invertir. Por ejemplo, una aplicación podría sugerir automáticamente un plan de ahorro basado en los hábitos de gasto del usuario, o recomendar inversiones que se ajusten a su perfil de riesgo y objetivos financieros.
El open banking y el invisible banking están transformando la forma en que interactuamos con nuestras finanzas, brindando mayor transparencia, acceso y automatización a los servicios financieros. Estos conceptos están impulsando la innovación en el sector financiero y abriendo nuevas oportunidades para mejorar la experiencia del usuario y optimizar la gestión financiera.
Rextie es la fintech líder en Perú en cambio de dólares. En nuestro blog podrás acceder a contenido exclusivo sobre finanzas, economía, fintech y emprendimiento.
¿Quieres saber más sobre Rextie? Visita nuestro sitio web aquí.
Compartir


 3 años con seguridad certificada

